Skuteczne metody oszczędzania pieniędzy to podstawa stabilności finansowej każdego gospodarstwa domowego. Rosnące koszty życia, niespodziewane podwyżki rachunków oraz impulsywne wydatki często sprawiają, że pod koniec miesiąca na koncie brakuje środków. W takich sytuacjach wielu konsumentów musi sięgać po szybkie wsparcie finansowe, aby pokryć bieżące zobowiązania.
Zamiast żyć od pierwszego do pierwszego, warto wdrożyć sprawdzone nawyki, które pozwolą zbudować stabilną poduszkę finansową i zapobiec niespodziewanym brakom płynności. W tym artykule przedstawiamy 5 praktycznych strategii zarządzania domowym budżetem, które pomogą Ci odzyskać pełną kontrolę nad własnymi finansami.
1. Zasada 50/30/20 – Prosty podział domowego budżetu
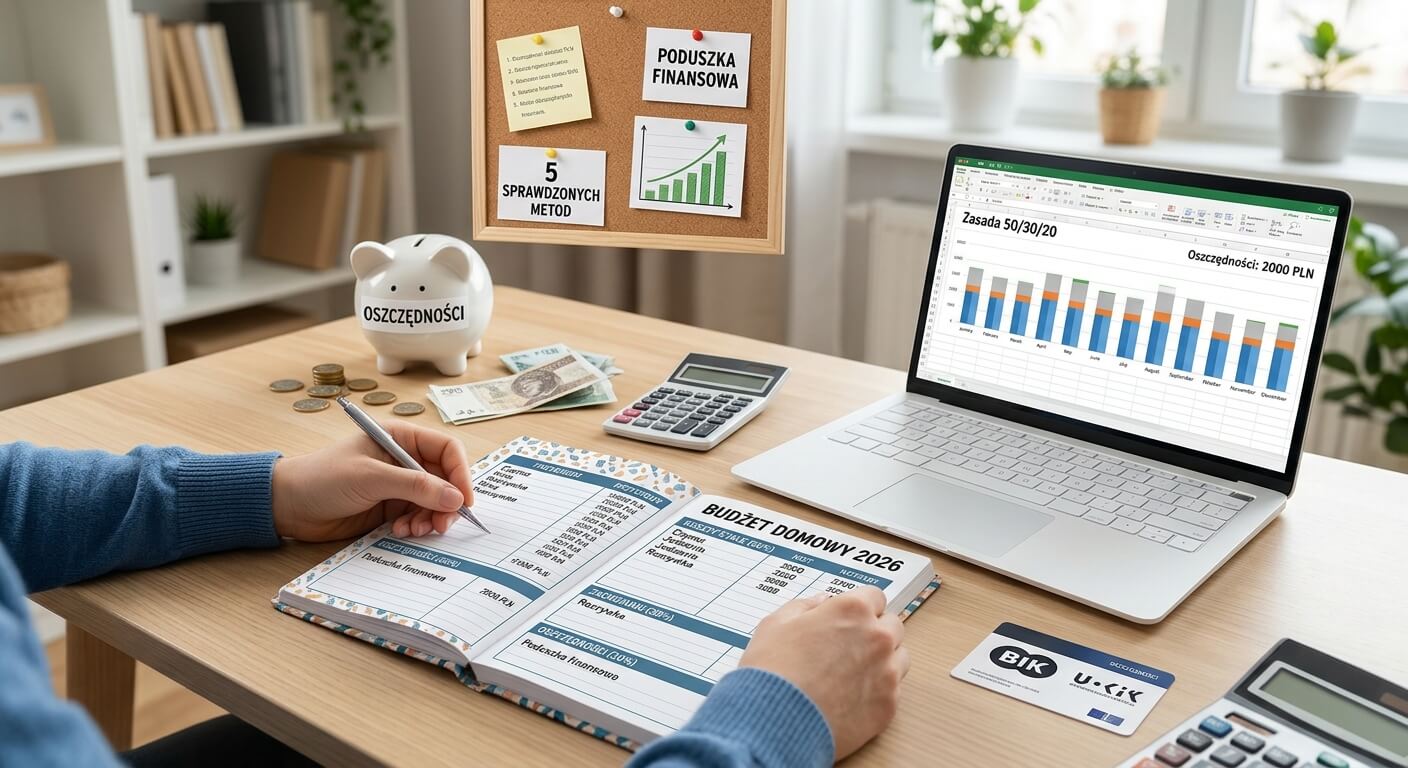
Jedną z najbardziej cenionych i najprostszych w pilotażu metod budżetowania jest zasada 50/30/20, stworzona przez ekspertkę od finansów i senator Elizabeth Warren. Pozwala ona z góry podzielić miesięczne dochody netto na trzy główne kategorie:
- 50% – Potrzeby podstawowe (Wydatki sztywne): To koszty, bez których nie możesz się obejść – czynsz, opłaty za media, kredyty, żywność, leki oraz transport do pracy.
- 30% – Zachcianki i styl życia (Wydatki elastyczne): Środki przeznaczone na rozrywkę, wyjścia do restauracji, hobby, kulturalne wyjścia czy zakupy odzieżowe.
- 20% – Oszczędności i spłata długów: Środki budujące Twoją poduszkę finansową, inwestycje oraz nadpłaty posiadanych pożyczek lub kredytów.
Zastosowanie tego podziału pozwala od razu zauważyć, czy na codzienne zachcianki nie przeznaczasz zbyt dużej części swoich dochodów.
2. Metody oszczędzania pieniędzy oparte na poduszce finansowej
Niespodziewana awaria samochodu, zepsuta pralka czy nagła wizyta u stomatologa to sytuacje, które najczęściej zmuszają nas do szukania pomocy w postaci chwilówki. Najlepszym sposobem na uniknięcie stresu jest zbudowanie tzw. funduszu awaryjnego.
Fundusz awaryjny to kwota rzędu od 1 000 zł do 3 000 zł, przechowywana na osobnym, łatwo dostępnym koncie oszczędnościowym. Ma ona służyć wyłącznie do pokrywania nagłych, niezaplanowanych wypadków. Docelowo warto zbudować pełną poduszkę finansową, stanowiącą równowartość od 3 do 6 miesięcy Twoich miesięcznych kosztów życia.
Jeśli w przeszłości zdarzyło Ci się zaciągać wsparcie na nagłe wydatki, warto wiedzieć, jak odpowiedzialnie dobierać oferty. Zapoznaj się z naszym artykułem mówiącym o tym, jak bezpiecznie korzystać z porównywarek i brokerów pożyczkowych.
3. Metoda kopertowa i audyt subskrypcji
Jednym z najczęstszych powodów wycieku pieniędzy z budżetu są drobne, niekontrolowane mikrowydatki. Aby je powstrzymać, warto zastosować dwie sprawdzone metody:
Tradycyjna metoda kopertowa
Jeśli masz tendencję do płacenia kartą bez zastanowienia, wypłać na początku miesiąca gotówkę przeznaczoną na wydatki elastyczne (np. jedzenie na mieście, rozrywkę) i rozdziel ją do osobnych opisanych kopert. Gdy pieniądze w danej kopercie się skończą, wydatki w tej kategorii zostają wstrzymane do kolejnego miesiąca.
Audyt stałych subskrypcji
Przejrzyj historię swojego konta bankowego z ostatnich 3 miesięcy. Sprawdź, za ile platform streamingowych, karnetów czy aplikacji opłacasz abonament, z którego faktycznie nie korzystasz. Rezygnacja z 2–3 nieużywanych usług może przynieść rocznie nawet kilkaset złotych czystych oszczędności.
4. Zasada 24 godzin przy zakupach impulsywnych
Większość niepotrzebnych wydatków to wynik emocji i marketingu. Zasada 24 godzin polega na wprowadzeniu sztywnej reguły: kiedy czujesz przemożną chęć zakupu przedmiotu, który nie jest Ci niezbędny do życia, odczekaj dokładnie pełną dobę przed sfinalizowaniem transakcji.
W większości przypadków po 24 godzinach wstępny entuzjazm opada i zdajesz sobie sprawę, że dany zakup był zbędny. Ta prosta nawykowa zmiana pozwala zaoszczędzić znaczne kwoty w skali każdego miesiąca.
5. Automatyzacja oszczędzania i edukacja finansowa
Najskuteczniejsze metody oszczędzania pieniędzy to te, o których nie musisz pamiętać każdego dnia. Ustaw w bankowości internetowej zlecenie stałe, które w dniu wypłaty automatycznie przeleje określoną kwotę (np. 100 zł lub 200 zł) na konto oszczędnościowe. Zasada „płać najpierw sobie” gwarantuje, że oszczędności powstaną zanim zaczniesz wydawać pieniądze na bieżące potrzeby.
Ponadto przestrzegaj podstawowych praw konsumenckich nadzorowanych przez Urząd Ochrony Konkurencji i Konsumentów (UOKiK) i dbaj o swoją historię płatniczą w rejestrach Biura Informacji Kredytowej (BIK) S.A.. Zrozumienie mechanizmów rynkowych opisywanych przez Narodowy Bank Polski (NBP) pozwala podejmować optymalne decyzje i skutecznie chronić wartość swojego kapitału.
Co zrobić, gdy mimo oszczędzania pojawi się nagły kryzys?
Mimo najlepszych chęci i planowania, czasami dochodzi do sytuacji kryzysowych, w których zbudowane oszczędności okażą się niewystarczające. W takich momentach kluczowe jest wybieranie wyłącznie sprawdzonych i certyfikowanych podmiotów finansowych.
Przed podjęciem decyzji o wsparciu finansowym przeczytaj rzetelne analizy warunków i opłat na naszej stronie:
- Zobacz pełną recenzję platformy Wonga i sprawdź opcje pożyczek ratalnych.
- Sprawdź naszą recenzję brokera Cashtero i dowiedz się, jak darmowo wyszukiwać oferty.
- Przeczytaj recenzję serwisu Miloan Polska z analizą darmowej pożyczki dla nowych klientów.
- Przeanalizuj naszą recenzję Szybka Gotówka pod kątem wyższych limitów.
Podsumowanie – Jak utrzymać budżet domowy pod kontrolą?
Zarządzanie finansami osobistymi nie wymaga zaawansowanej wiedzy ekonomicznej. Wystarczy konsekwencja we wdrażaniu prostych nawyków:
- Podziel budżet według reguły 50/30/20.
- Zbuduj fundusz awaryjny na czarną godzinę.
- Kontroluj mikrowydatki i odepnij nieużywane subskrypcje.
- Daj sobie 24 godziny przed każdym większym zakupem.
- Zautomatyzuj oszczędzanie tuż po otrzymaniu wynagrodzenia.
Dzięki tym krokom zyskasz spokój psychiczny oraz stabilność, która zabezpieczy Twój budżet przed niespodziewanymi zawirowaniami finansowymi.
Najczęściej zadawane pytania (FAQ)
Jakie metody oszczędzania pieniędzy są najlepsze na początek?
Na sam początek najlepiej sprawdza się automatyzacja oszczędzania (zlecenie stałe w dniu wypłaty) oraz zasada 24 godzin przy zakupach impulsywnych.
Ile powinien wynosić fundusz awaryjny?
Podstawowy fundusz awaryjny powinien wynosić od 1 000 zł do 3 000 zł na nagłe wydatki. Docelowa poduszka finansowa powinna zabezpieczać koszty życia na okres od 3 do 6 miesięcy.
Na czym polega zasada 50/30/20?
To metoda podziału dochodu netto na 3 części: 50% na potrzeby podstawowe (rachunki, żywność), 30% na zachcianki (rozrywka, hobby) oraz 20% na oszczędności i spłatę długów.